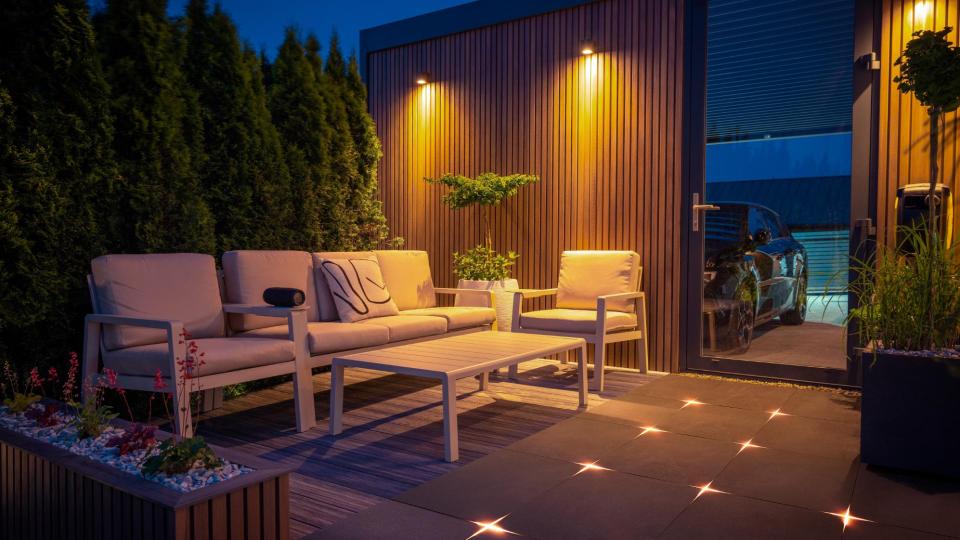
SOLIDOR améliore sa gamme d'éclairage LUNISOL pour les terrasses carrelées
Aujourd'hui, la terrasse ne se limite plus à un simple espace extérieur fonctionnel. Elle devient de plus en plus souvent un véritable…


Pour les professionnels du carrelage et de la pierre naturelle, il est essentiel de bien distinguer ces différents dispositifs. À l'heure actuelle, le mécanisme d'ajustement carbone aux frontières (MACF, ou CBAM en anglais) ne s'applique ni aux carreaux céramiques ni à la pierre naturelle en tant que tels. Ses répercussions sur le secteur concernent principalement certains produits complémentaires, comme les profilés en aluminium et les produits en acier, ainsi que d'éventuelles extensions futures de son champ d'application. Pour la pierre naturelle, c'est surtout le nouveau règlement relatif au travail forcé qui mérite une attention particulière.
Pour l'instant, les droits antidumping demeurent le principal facteur de coût lié à l'importation de carreaux céramiques. Les mesures visant les produits chinois ont été prolongées une nouvelle fois en février 2024, jusqu'en février 2029. Selon le fabricant, les taux varient de 13,9 à 36,5 % pour certains producteurs nommément désignés, s'élèvent à 30,6 % pour les autres entreprises ayant coopéré à l'enquête et atteignent 69,7 % pour celles soumises au taux résiduel général.
Des droits antidumping définitifs s'appliquent également aux carreaux originaires d'Inde et de Turquie depuis février 2023. Pour l'Inde, les taux vont de 6,7 à 8,7 %, contre 4,8 à 20,9 % pour la Turquie. Le pays d'origine ne suffit donc pas à déterminer les droits applicables : l'identité du fabricant entre également en ligne de compte.
Cette distinction a des conséquences commerciales directes pour les grossistes. Une offre particulièrement attractive à première vue peut perdre une bonne partie de son intérêt une fois pris en compte le prix d'achat, les droits de douane ordinaires, les droits antidumping et le classement tarifaire correct des marchandises. C'est leur combinaison qui détermine le coût réel à l'importation.
Par ailleurs, une déclaration sur facture conforme est indispensable pour bénéficier d'un taux antidumping propre à un fabricant. Si cette déclaration est absente ou incorrecte, le taux résiduel, généralement plus élevé, peut être appliqué. L'importateur doit donc pouvoir établir l'identité du fabricant réel des marchandises et le code additionnel TARIC correspondant.
Les achats effectués par l'intermédiaire de négociants présentent dès lors des risques supplémentaires. Le fait qu'un fournisseur se présente comme distributeur ne suffit pas nécessairement à établir l'identité du fabricant effectif. L'importateur doit pouvoir documenter la chaîne d'approvisionnement de manière suffisamment précise.
Une distinction supplémentaire s'impose pour les carreaux turcs. Grâce à l'union douanière entre l'Union européenne et la Turquie, les marchandises remplissant les conditions requises peuvent être importées avec un certificat A.TR sans acquitter les droits de douane ordinaires. Cette exonération ne s'étend toutefois pas aux droits antidumping, qui restent applicables indépendamment de l'union douanière.
Pour les importateurs belges, il est donc essentiel de ne pas confondre le certificat A.TR avec les informations nécessaires à l'application des droits antidumping. Le premier peut avoir une incidence sur les droits de douane ordinaires, tandis que les secondes déterminent le traitement applicable au titre des mesures de défense commerciale.
Contrairement à une idée reçue, les carreaux céramiques ne sont pas soumis au mécanisme d'ajustement carbone aux frontières (MACF) depuis 2026. Le régime définitif, entré en application le 1e janvier 2026, concerne certaines marchandises relevant de six secteurs : le ciment, le fer et l'acier, l'aluminium, les engrais, l'électricité et l'hydrogène. Les carreaux céramiques et la pierre naturelle ne figurent actuellement pas parmi les produits concernés.
Le MACF peut néanmoins avoir des conséquences pour les professionnels du carrelage et de la pierre naturelle. Un grossiste qui importe directement d'un pays tiers des profilés en aluminium ou certains produits en acier peut ainsi être soumis à ce mécanisme. Il en va de même pour certains ciments importés. Le régime applicable doit être vérifié au cas par cas, sur la base du code de la nomenclature combinée (NC).
Depuis 2026, un seuil annuel de 50 tonnes s'applique à la plupart des marchandises relevant du MACF. Au-delà de ce seuil, l'importateur doit disposer du statut requis dans le cadre du mécanisme. La première déclaration annuelle, portant sur les importations de 2026, devra être déposée au plus tard le 30 septembre 2027.
Pour un grossiste en carrelages, il est donc judicieux d'examiner l'ensemble de son assortiment importé. L'analyse ne doit pas se limiter aux carreaux et à la pierre naturelle, mais également porter sur les profilés, les éléments de fixation, les composants métalliques et les autres produits directement importés. Les obligations liées au MACF dépendent en effet du code douanier des marchandises, et non du secteur d'activité de l'importateur.
Le nouveau règlement sur les produits de construction (RPC), à savoir le règlement (UE) 2024/3110, est également applicable depuis le 8 janvier 2026, sous réserve de différentes dispositions transitoires. Les normes harmonisées existantes en vigueur à cette date peuvent rester applicables dans le cadre du régime transitoire, jusqu'à leur retrait ou leur remplacement.
Pour les carreaux céramiques, la norme EN 14411 conserve donc toute son importance tant qu'elle reste applicable dans le cadre réglementaire concerné. Parallèlement, le nouveau RPC précise les responsabilités des importateurs. Ceux-ci doivent notamment vérifier que le fabricant a établi la documentation technique requise, que le marquage CE est présent et que la déclaration des performances et de conformité exigée est disponible. Les coordonnées de l'importateur doivent également être correctement indiquées.
Pour un grossiste belge qui s'approvisionne directement en dehors de l'Union européenne, cette situation diffère sensiblement de celle d'un simple distributeur. Dès lors qu'il agit en qualité d'importateur au sens du RPC, il assume ses propres responsabilités en matière de conformité des produits.
À partir du 14 décembre 2027, le règlement (UE) 2024/3015 relatif aux produits issus du travail forcé deviendra également applicable. Ce dispositif transversal interdit la mise sur le marché ou la mise à disposition sur le marché de l'Union européenne de produits fabriqués en recourant au travail forcé, ainsi que leur exportation.
Cette réglementation revêt une importance particulière pour la pierre naturelle. Alors que les mesures antidumping visent certains produits céramiques provenant de pays déterminés, le règlement relatif au travail forcé ne se limite ni à une catégorie de produits ni à une liste restreinte de pays d'origine. L'ensemble de la chaîne de production peut être concerné, depuis l'extraction des matières premières jusqu'à leur transformation.
Le 30 juin 2026, la Commission européenne a déjà présenté un ensemble de mesures préparatoires et lancé un portail unique (Single Portal). Les entreprises sont encouragées à cartographier dès à présent leurs chaînes d'approvisionnement et à identifier les risques de recours au travail forcé.
Pour la pierre naturelle, cela signifie que les informations relatives à la carrière, au pays d'extraction, à l'entreprise de transformation et aux autres fournisseurs de la chaîne prennent une importance croissante. Les certificats ou déclarations procurés par un fournisseur peuvent être utiles, mais les entreprises ont tout intérêt à acquérir elles-mêmes une connaissance suffisante de leur chaîne d'approvisionnement. À ce stade, le règlement ne prévoit pas de système déclaratif général et uniforme que chaque importateur devrait remplir préalablement pour chaque expédition. En revanche, les autorités compétentes peuvent, dans le cadre d'une enquête, demander des informations sur la chaîne d'approvisionnement et sur les mesures prises pour gérer les risques identifiés.
Au-delà des règles commerciales et des exigences applicables aux produits, le fonctionnement des douanes européennes évolue lui aussi. En 2026, l'Union européenne est parvenue à un accord sur une réforme en profondeur de l'union douanière. Celle-ci prévoit notamment la création d'une autorité douanière européenne et d'une plateforme centrale de données douanières (EU Customs Data Hub), destinée à rassembler les informations provenant de différents systèmes douaniers. La nouvelle autorité aura son siège à Lille et devrait devenir opérationnelle à partir de 2027.
Pour les importateurs, cette évolution renforce l'importance de disposer de données cohérentes sur les produits. Le code NC, l'identité du fabricant, l'origine, le poids et la désignation des marchandises doivent concorder. Dans un système de données plus centralisé, une erreur aujourd'hui limitée à une déclaration pourrait être détectée plus rapidement en recoupant les informations de plusieurs expéditions.
Cette exigence est particulièrement importante pour les droits antidumping. Lorsqu'un importateur déclare un fabricant bénéficiant d'un taux spécifique, cette information doit correspondre aux indications figurant sur la facture, au code TARIC et à l'origine réelle des marchandises.
La combinaison des mesures de défense commerciale et des règles d'origine rend le choix du pays d'approvisionnement de plus en plus stratégique. Un carreau expédié via un pays tiers ne change pas automatiquement d'origine. Un simple reconditionnement, un entreposage ou un transit ne suffit pas à modifier l'origine des marchandises.
Pour la pierre naturelle aussi, l'origine peut devenir un facteur de compétitivité. Concernant le Brésil, l'accord commercial intérimaire entre l'Union européenne et le Mercosur est appliqué à titre provisoire depuis le 1er mai 2026. Il prévoit des réductions tarifaires progressives et des règles d'origine susceptibles, à terme, de renforcer la compétitivité de certains produits brésiliens. L'application des droits préférentiels reste toutefois subordonnée à la présentation d'une preuve d'origine conforme.
L'enjeu n'est pas d'imposer à chaque grossiste une multitude de nouveaux formulaires, mais de lui permettre de démontrer, pour chaque produit et chaque fournisseur, la nature des marchandises importées, l'identité de leur fabricant réel, leur origine et le régime douanier applicable.
Pour les carreaux céramiques, cela suppose une parfaite concordance entre l'identité du fabricant, le code additionnel TARIC, la déclaration sur facture requise et le code NC approprié. Les données techniques doivent également être disponibles, notamment le taux d'absorption d'eau, qui intervient dans le classement tarifaire de certains carreaux céramiques.
Les entreprises qui importent directement des marchandises soumises au MACF doivent également suivre les quantités annuelles importées et être en mesure de recueillir les données d'émissions nécessaires. Pour la pierre naturelle, la priorité consiste surtout à renforcer dès maintenant la traçabilité tout au long de la chaîne d'approvisionnement.
Les conséquences financières d'une erreur ne doivent pas être sous-estimées. Selon le Code des douanes, une dette douanière peut en principe être notifiée jusqu'à trois ans après sa naissance, sous réserve de certaines exceptions, notamment lorsque des procédures pénales sont en cause.
Pour les professionnels du carrelage et de la pierre naturelle, l'importation évolue donc moins sous l'effet d'une nouvelle taxe spectaculaire que sous celui de l'accumulation de différentes obligations. Les droits antidumping restent un facteur de coût direct pour les carreaux céramiques. Le MACF concerne certains produits complémentaires, mais pas les carreaux ni la pierre naturelle en tant que tels. Le nouveau RPC renforce les responsabilités des importateurs en matière de conformité des produits. Enfin, à partir de décembre 2027, un contrôle beaucoup plus large du recours au travail forcé dans les chaînes de production viendra s'ajouter à ces exigences.
Pour les grossistes, le message est simple : identifiez précisément vos fabricants, connaissez l'origine de vos marchandises, utilisez les bons codes douaniers et veillez à ce que vos justificatifs correspondent à la réalité. Les entreprises qui organisent correctement ces données essentielles dès aujourd'hui seront non seulement mieux protégées contre d'éventuels rappels de droits de douane, mais aussi mieux préparées à l'évolution vers des douanes européennes toujours plus axées sur les données.
Les taux applicables et les codes douaniers doivent néanmoins être vérifiés pour chaque expédition. Les mesures de défense commerciale, les listes de fabricants et les codes TARIC peuvent évoluer. Cet article est fourni à titre informatif et ne remplace pas un conseil douanier ou juridique adapté à une situation particulière.